Pular para o conteúdo
Andreza Grunewald Advocacia — OAB/SP 267.838

OAB/SP 267.838 · Atendimento em São Paulo e online

Direito Bancário: entenda seus direitos na relação com o banco

Empréstimo no BPC/LOAS de menor de idade, golpes, fraudes, descontos que você não reconhece e ações movidas pelo banco. Informação clara para entender sua situação.

Aposentada confere desconto no extrato do celular
Imagem ilustrativa
Pessoa recebe ligação de número desconhecido
Imagem ilustrativa

Muitas vezes, tudo começa com um detalhe. Um desconto no extrato que você não lembra de ter autorizado. Uma ligação no fim da tarde, de alguém que diz falar em nome do banco. Um contrato assinado com pressa, com produtos que você não sabia que estavam ali. Ou uma carta da Justiça informando que existe uma cobrança contra você. Nessas horas, é comum não saber por onde começar. A informação certa ajuda a entender o que aconteceu e quais caminhos existem.

O que faz uma advogada de Direito Bancário?

Analisa contratos, descontos, cobranças e operações bancárias para verificar se foram observadas as regras de proteção ao consumidor e as normas do sistema financeiro. Quando há indícios de falha na prestação do serviço, orienta sobre os caminhos possíveis, extrajudiciais e judiciais. Também atua na defesa de pessoas e empresas em ações movidas por instituições financeiras. O escritório Andreza Grunewald Advocacia atende em São Paulo e online para todo o Brasil.

Quais regras orientam a relação entre cliente e banco?

A relação entre cliente e instituição financeira é uma relação de consumo. Ela é orientada pelo Código Civil, pelo Código de Defesa do Consumidor, pelas normas do Banco Central e do Conselho Monetário Nacional, pela autorregulação da FEBRABAN, pelas regras da SUSEP para seguros e títulos de capitalização, pelas regras do INSS para empréstimos consignados, pela Lei Geral de Proteção de Dados e pelo Estatuto da Pessoa Idosa. Comprovada a falha na prestação do serviço, existe a possibilidade de reparação, inclusive pela via judicial.

  • Código Civil
  • Código de Defesa do Consumidor
  • Banco Central
  • Conselho Monetário Nacional
  • FEBRABAN
  • SUSEP
  • INSS
  • LGPD
  • Estatuto da Pessoa Idosa

Quais situações merecem uma análise jurídica?

Abaixo estão situações comuns. Se você se identificou com alguma delas, guarde os documentos. Uma análise individualizada indica se há, ou não, fundamento para algum pedido.

Mãe preocupada lê o extrato do benefício enquanto o filho, de fones abafadores de ruído, está sentado ao lado
Imagem ilustrativa · Empréstimo no BPC/LOAS de menor de idade

Meu filho é menor de idade, recebe BPC/LOAS e o banco liberou um empréstimo no benefício dele.

É importante conferir como o empréstimo foi contratado, quem autorizou a operação e quais valores estão sendo descontados. A análise considera os documentos, a representação do menor e as regras aplicáveis à data da contratação.

Pontos que costumam ser analisados

  • Extrato do benefício com os descontos
  • Contrato ou comprovante do empréstimo
  • Documento da guarda ou da representação legal

O BPC é o Benefício de Prestação Continuada, previsto na LOAS. Guarde os documentos para o atendimento; não envie dados do menor em perguntas públicas.

Saiba mais
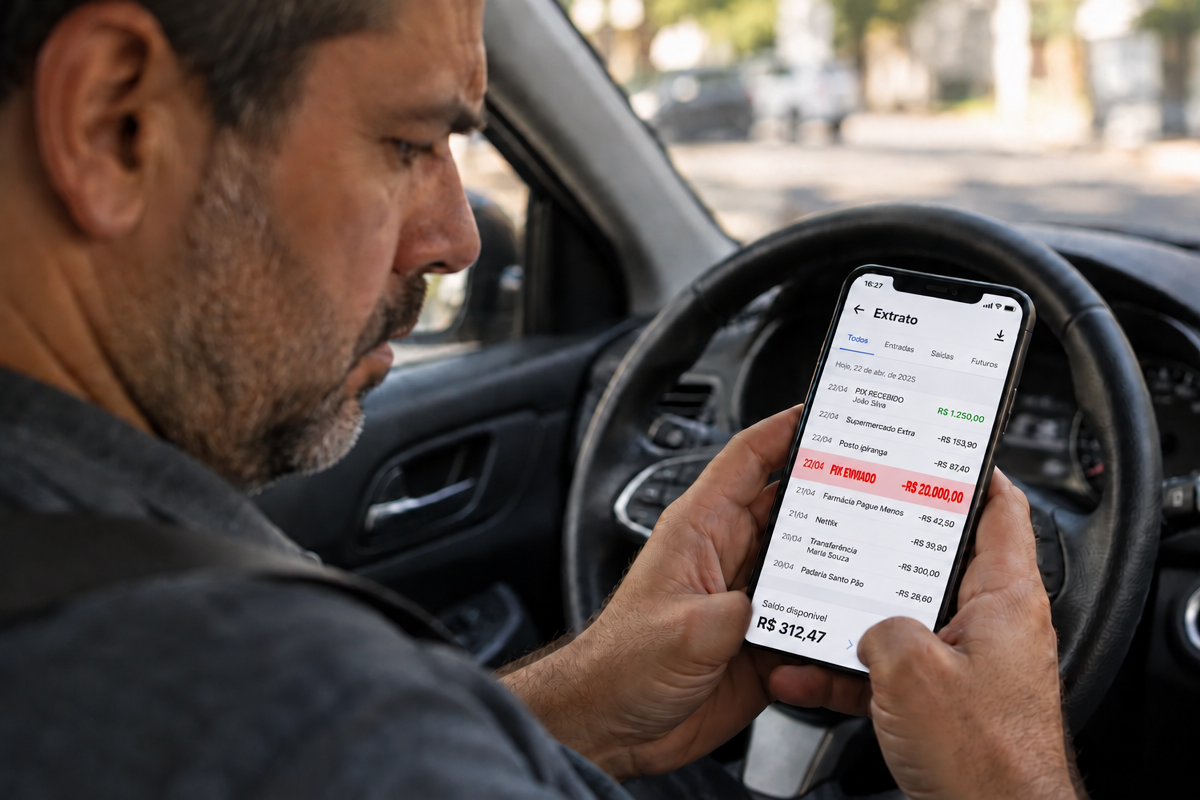
Homem dentro do carro consulta o extrato no celular e vê o PIX de R$ 20.000,00 que ele não reconhece
Imagem ilustrativa

Caiu em golpe ou teve operações que não reconhece, e o banco não fez o ressarcimento?

Mesmo quando a operação foi feita com senha ou no seu aparelho, é possível analisar se os mecanismos de segurança funcionaram como deveriam. Comprovada a falha na prestação do serviço, existe a possibilidade de reparação, inclusive pela via judicial.

Pontos que costumam ser analisados

  • Operações em sequência ou em valores fora do seu padrão
  • Horário e forma das transações
  • Perfil da conta que recebeu os valores
  • Contratação de crédito seguida de transferência imediata
  • Resposta do banco ao pedido de devolução

Golpe é quando a pessoa é induzida a erro e faz a operação. Fraude é quando há uso indevido da conta, do cartão ou dos dados, sem participação da pessoa. As duas situações são analisadas de forma diferente.

Saiba mais
Casal de aposentados confere descontos no benefício
Imagem ilustrativa

Apareceu um empréstimo consignado que você não reconhece?

O empréstimo consignado depende de autorização de quem recebe o salário ou o benefício. Se você não reconhece a contratação, ela pode ser questionada, e as consequências dependem da análise do caso.

Pontos que costumam ser analisados

  • Valor depositado sem solicitação
  • Desconto novo no benefício ou no contracheque
  • Refinanciamento ou portabilidade não reconhecidos
  • Forma de assinatura ou de confirmação do contrato
Saiba mais
Aposentado observa cartão consignado recebido
Imagem ilustrativa

Você contratou um cartão consignado (RMC ou RCC) achando que era empréstimo?

O cartão consignado funciona de forma diferente do empréstimo comum. Quando a informação não foi clara no momento da contratação, a situação pode ser discutida.

Pontos que costumam ser analisados

  • Descontos mensais por longo período sem redução visível da dívida
  • Recebimento e uso do cartão
  • Clareza das informações no contrato
  • Reserva de margem no extrato do benefício
Saiba mais
Servidora pública confere descontos no contracheque
Imagem ilustrativa

Os descontos comprometem uma parte grande do seu salário ou benefício?

Existe um limite para descontos em folha. Quando a soma dos consignados ultrapassa esse limite, a situação pode ser discutida.

Pontos que costumam ser analisados

  • Soma dos descontos em relação ao permitido
  • Contratos feitos sem margem disponível
  • Impacto nas despesas básicas
  • Vários contratos ativos ao mesmo tempo
Saiba mais
Homem analisa contrato de financiamento de veículo
Imagem ilustrativa

Tem dúvidas sobre os juros do empréstimo pessoal ou do financiamento?

Taxas muito acima da média de mercado para o mesmo tipo de contrato, ou custos que não foram informados com clareza, podem ser objeto de revisão.

Pontos que costumam ser analisados

  • Comparação com a taxa média divulgada pelo Banco Central
  • Custo total do contrato
  • Valor das parcelas em relação ao contratado
  • Evolução do saldo devedor
Saiba mais
Cliente lê contrato com atenção antes de assinar
Imagem ilustrativa

O contrato veio com seguro, título de capitalização ou outros produtos?

A contratação de seguro, capitalização ou outros serviços deve ser uma escolha livre e informada. Quando um produto é condição para liberar o crédito, a situação pode configurar venda casada e pode ser discutida.

Pontos que costumam ser analisados

  • Seguro prestamista incluído no contrato
  • Título de capitalização oferecido junto com o crédito
  • Assistências ou serviços adicionais
  • Possibilidade de escolha no momento da contratação
Saiba mais
Mulher confere tarifas no extrato bancário
Imagem ilustrativa

Há tarifas, pacotes ou serviços na conta que você não reconhece?

Alguns serviços bancários básicos são gratuitos, e a cobrança de pacotes e serviços depende de contratação. Cobranças não reconhecidas podem ser questionadas.

Pontos que costumam ser analisados

  • Pacote de serviços na conta
  • Tarifas em conta usada para salário ou benefício
  • Serviços cobrados e não utilizados
  • Alterações de valores
Saiba mais
Pequeno empresário lê citação judicial
Imagem ilustrativa

Recebeu uma ação movida pelo banco contra você ou sua empresa?

Toda pessoa e toda empresa têm direito de defesa. Em busca e apreensão, execução, ação monitória e ação de cobrança, os prazos são curtos e podem ser discutidos, por exemplo, o valor cobrado, os encargos e as garantias.

Pontos que costumam ser analisados

  • Cálculo do valor cobrado
  • Juros e encargos aplicados
  • Situação do veículo ou do bem dado em garantia
  • Responsabilidade de sócios e avalistas
Saiba mais
Pessoa organiza documentos para uma análise jurídica
Imagem ilustrativa

O banco negou seu pedido. O que você pode fazer?

A resposta negativa pode ser reavaliada pelos canais adequados e, se houver fundamento, pela via judicial.

  1. 1.Guarde protocolos, e-mails, prints, extratos e a resposta recebida, de preferência por escrito.
  2. 2.Registre a reclamação na ouvidoria da instituição e, se quiser, nos canais oficiais, como o do Banco Central e o consumidor.gov.br.
  3. 3.Em caso de PIX, peça a devolução pelo mecanismo oficial do PIX o quanto antes.
  4. 4.Busque uma análise jurídica: ela verifica, com base nos documentos, se há indícios de falha na prestação do serviço e quais caminhos são possíveis.
Agendar atendimento

Como funciona o atendimento?

  1. 01Você relata a situação pelo WhatsApp ou presencialmente.
  2. 02Análise dos contratos, extratos e documentos.
  3. 03Explicação clara dos caminhos possíveis, com seus riscos e custos.
  4. 04Acompanhamento do caso, com honorários definidos por fase.

Para quem é o atendimento?

Para quem tem descontos no salário ou no benefício, passou por golpe ou fraude, ou recebeu uma cobrança judicial, e quer entender com clareza o que foi contratado e quais são seus direitos.

  • Aposentada
    Imagem ilustrativa

    Aposentados e pensionistas

  • Servidor público
    Imagem ilustrativa

    Servidores públicos

  • Empresária
    Imagem ilustrativa

    Empresas e empresários

Perguntas frequentes sobre Direito Bancário

Separe o extrato do benefício, o contrato ou comprovante do empréstimo e o documento da guarda ou representação legal. Esses documentos ajudam a verificar a autorização, a data da contratação e os descontos. A orientação depende da análise do caso.

Sim. A relação com o banco é de consumo. Comprovada a falha na prestação do serviço, existe a possibilidade de reparação, inclusive pela via judicial. Cada caso depende dos documentos e das provas.

Pode valer. Além de verificar quem fez a operação, a análise avalia se os mecanismos de segurança funcionaram de forma adequada para o perfil da conta.

No golpe, a pessoa é induzida a erro e faz a operação. Na fraude, há uso indevido da conta, do cartão ou dos dados sem participação da pessoa.

Quando o desconto não tem base em uma contratação válida, é possível pedir a devolução. A forma e o valor dependem das datas e das circunstâncias de cada caso.

São modalidades de cartão de crédito consignado, em que parte do salário ou do benefício fica reservada para o pagamento mínimo da fatura.

A contratação desses produtos deve ser uma escolha livre. Quando eles são condição para liberar o crédito, a situação pode ser discutida.

Os prazos de defesa são curtos. Procure orientação assim que receber os documentos.

Sim. Empresas e sócios avalistas podem discutir valores, encargos e garantias, inclusive em ações movidas pela instituição financeira.

A pessoa idosa tem proteção reforçada e prioridade na tramitação do processo.

Pode ser presencial, em São Paulo capital, ou online para todo o Brasil, sempre com hora marcada.

Quem conduz o atendimento jurídico?

Andreza Grunewald Advocacia é um escritório de advocacia em São Paulo, conduzido pela advogada Andreza Grunewald (OAB/SP 267.838), com especialização em Direito Processual Civil, Direito Civil, Direito de Trânsito e Direito Bancário.

Rua Manuel de Carvalho, 383 – Sala 07, Piqueri – São Paulo/SP – CEP 02912-020.

WhatsApp (11) 2495-4001 · contato@andrezagrunewald.adv.br

Seg a sex, 9h às 17h, só com hora marcada. Atendimento presencial e online para todo o Brasil.

Conteúdo de autoria de Andreza Grunewald — OAB/SP 267.838. Atualizado em 11 de novembro de 2026.

Conteúdo de caráter exclusivamente informativo. Não substitui a análise individualizada do caso e não representa promessa ou garantia de resultado.

Andreza Grunewald — Advogada, OAB/SP 267.838

Tem dúvidas sobre um desconto, um contrato ou uma cobrança? Envie uma mensagem e agende um horário.