Golpe
A vítima é enganada e, acreditando estar fazendo algo seguro, realiza o PIX, a transferência, a compra ou informa a senha.
Caiu em um golpe bancário? Fez um PIX, teve dinheiro retirado da conta ou apareceu uma compra no cartão que você não reconhece?
Andreza Grunewald — Advogada | OAB/SP 267.838 · Atendimento presencial em São Paulo capital e on-line em todo o Brasil.
Imagem ilustrativa
Mesmo quando a vítima utiliza sua senha, insere o cartão na maquininha ou realiza uma transferência acreditando estar falando com o banco, pode existir responsabilidade da instituição financeira.
O banco tem o dever de adotar medidas de segurança para prevenir fraudes, identificar operações suspeitas e cumprir os cuidados exigidos na abertura de contas.
O banco negou a devolução do dinheiro? Essa resposta não significa necessariamente que ele esteja livre de responsabilidade.
A vítima é enganada e, acreditando estar fazendo algo seguro, realiza o PIX, a transferência, a compra ou informa a senha.
Alguém usa a conta, o cartão ou os dados da vítima sem a participação dela, como em invasão de conta, cartão clonado ou empréstimo não contratado.
Nos dois casos, a análise verifica se houve falha na segurança ou na prestação do serviço bancário.
Você recebe uma ligação de alguém que se apresenta como funcionário do banco. A pessoa informa que sua conta foi invadida ou que existe uma movimentação suspeita.
Para supostamente proteger seu dinheiro, orienta transferências, contratação de empréstimos ou procedimentos no aplicativo.
Depois, você descobre que caiu em um golpe.
O banco pode ser responsabilizado? Pode, dependendo das circunstâncias, especialmente quando existem falhas de segurança ou operações incompatíveis com seu perfil financeiro.
O criminoso utiliza o nome, a foto ou informações do gerente para conquistar sua confiança.
Acreditando conversar com um funcionário verdadeiro, você segue orientações que resultam em transferências ou movimentações indevidas.
A responsabilidade do banco depende da análise da fraude e dos mecanismos de segurança utilizados.
Você recebe uma mensagem de alguém que se apresenta como seu advogado e informa que existe um valor judicial disponível.
Para liberar o dinheiro, solicita um PIX, pagamento de taxas ou procedimentos bancários.
O golpista pode utilizar informações verdadeiras do processo para tornar a mensagem convincente.
Nesses casos, é necessário verificar como o golpe aconteceu e se houve alguma falha na prestação dos serviços financeiros.
Alguém liga dizendo que seu cartão foi clonado e precisa ser recolhido por um motoboy enviado pelo banco.
Depois da entrega, aparecem compras, saques ou outras movimentações que você não autorizou.
Mesmo quando o cartão original foi utilizado, é possível analisar a segurança das operações e a eventual responsabilidade bancária.
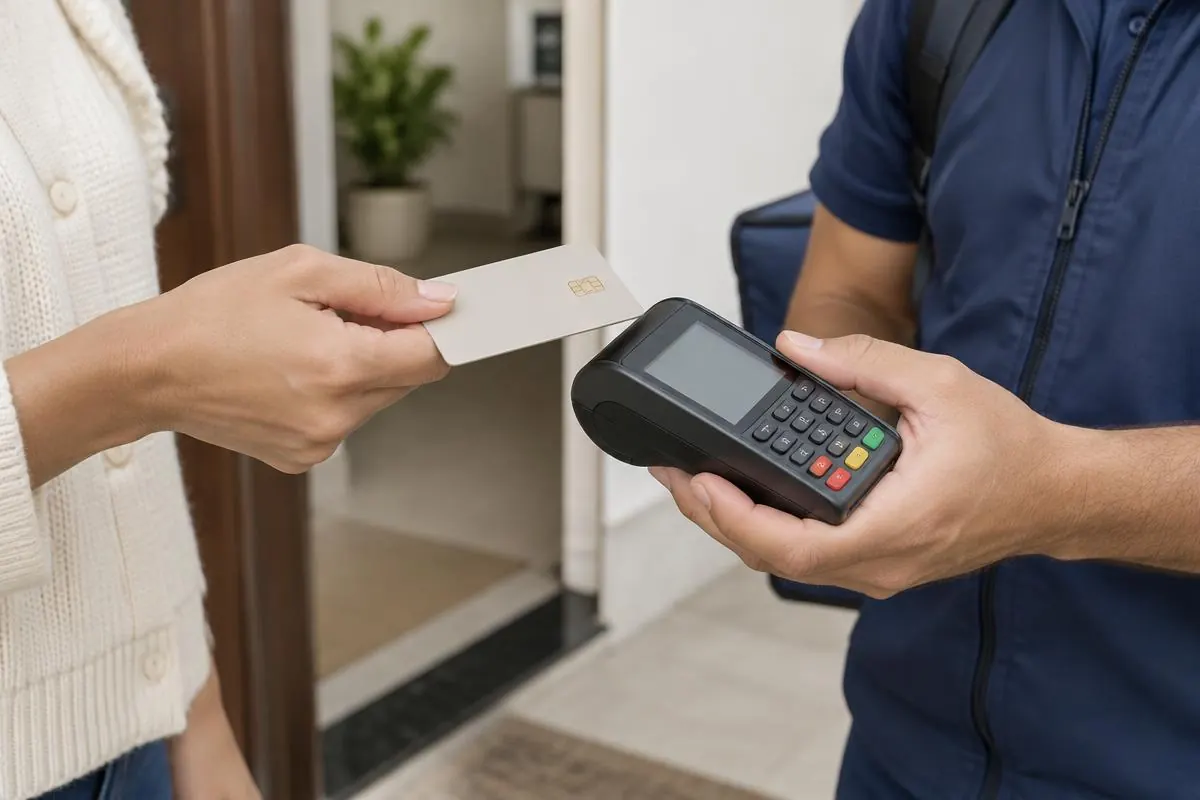
Você recebe uma encomenda, presente ou produto e o entregador informa que existe uma pequena taxa a pagar.
Na maquininha aparece um valor baixo, mas posteriormente você descobre que foi debitada uma quantia muito maior.
Digitou a senha e inseriu o cartão? Isso não significa, automaticamente, que você autorizou o valor efetivamente cobrado ou que o banco não possa ser responsabilizado.
A vítima utiliza o cartão para pagar uma compra, mas o equipamento registra um valor diferente, ocorre a troca do cartão ou são realizadas transações fraudulentas.
A análise deve considerar as circunstâncias do pagamento, os valores cobrados e os mecanismos de segurança utilizados.
Você recebe uma proposta para transferir seu empréstimo para outro banco, com promessa de juros menores ou redução das parcelas.
Durante o procedimento, é induzido a contratar um novo empréstimo e transferir o dinheiro para terceiros.
Depois, descobre que a dívida anterior continua existindo e que também possui uma nova obrigação.
A falsa portabilidade também pode acontecer com empréstimos consignados de aposentados, pensionistas e servidores públicos.
É necessário verificar os contratos, as autorizações, a liberação dos valores e a participação das instituições envolvidas.
O criminoso convence você a instalar um aplicativo ou acessar um link que permite controlar seu celular.
A partir disso, pode realizar PIX, pagamentos, transferências ou empréstimos sem sua autorização.
A responsabilidade do banco depende da forma como a fraude ocorreu e da existência de falhas de segurança.
Você descobre que existe um empréstimo, financiamento ou cartão em seu nome, embora não tenha autorizado a contratação.
Também podem aparecer descontos, cobranças, negativação indevida ou gravame sobre veículo.
É importante verificar a documentação utilizada pelo banco e a regularidade da contratação.
Também podem exigir análise jurídica:
A responsabilidade das instituições financeiras deve ser analisada individualmente, conforme as características de cada fraude.
O banco pode ser responsabilizado quando houver falha na prestação do serviço, inclusive em situações como:
Quando são realizadas transferências, compras ou empréstimos incompatíveis com o histórico financeiro do consumidor, sem os controles de segurança adequados.
Quando a instituição deixa de cumprir os procedimentos exigidos para identificar e verificar seus clientes, facilitando a utilização de contas fraudulentas.
Quando existem problemas na autenticação, no monitoramento ou na prevenção de operações suspeitas.
Quando a instituição deixa de adotar as providências cabíveis após ser comunicada sobre o golpe.
O entendimento consolidado do Superior Tribunal de Justiça reconhece a responsabilidade das instituições financeiras por fraudes praticadas por terceiros no âmbito de suas operações.
A responsabilidade do banco não é automática. Cada situação depende da análise dos fatos e das provas.
O primeiro passo é agir rapidamente.
Entre em contato imediatamente com o banco de onde saiu o dinheiro e, quando possível, com o banco que recebeu o valor.
Se o golpe envolveu cartão, comunique também a instituição responsável pelo cartão e solicite seu bloqueio, quando necessário.
Siga estas orientações:
Acesse o aplicativo do banco, procure a opção de contestar transação ou denunciar golpe e registre a ocorrência. Se foi uma transferência PIX, solicite o Mecanismo Especial de Devolução (MED). O pedido deve ser feito ao banco de onde saiu o PIX, em até 80 dias da transação, mas o ideal é agir imediatamente.
Além da contestação, entre em contato com o Serviço de Atendimento ao Consumidor (SAC), informe o golpe e guarde o número do protocolo.
Se não conseguir resolver, procure a ouvidoria da instituição financeira.
Registre sua reclamação na plataforma oficial, apresentando as informações e os documentos disponíveis.
Registre uma reclamação contra a instituição financeira. O Banco Central encaminha a demanda ao banco, mas não determina diretamente a devolução do dinheiro no caso individual.
Caso a situação não seja resolvida, é possível buscar orientação jurídica para avaliar o envio de uma notificação formal à instituição financeira e as demais medidas cabíveis.
Faça o boletim de ocorrência o quanto antes, sem esperar a resposta do banco.
Guarde os extratos, comprovantes, mensagens, protocolos, contratos e demais documentos relacionados à fraude.
Sim. A comunicação imediata e a contestação também são importantes quando ocorrer:
Mesmo que você tenha inserido o cartão e digitado a senha, é possível questionar uma operação fraudulenta.
Importante: essas orientações são destinadas a golpes e fraudes. Quando existe apenas desacordo comercial com o fornecedor, como problemas na entrega de um produto ou na prestação de um serviço, o procedimento de contestação é diferente.
A negativa administrativa não significa necessariamente que o banco esteja livre de responsabilidade.
É importante verificar como a fraude aconteceu, quais operações foram realizadas, as medidas de segurança adotadas e os documentos apresentados pela instituição financeira.
Dependendo das circunstâncias, pode existir fundamento para questionar a operação e buscar o ressarcimento dos prejuízos.
Andreza Grunewald — Advogada | OAB/SP 267.838
Advogada com atuação em Direito Bancário, Direito do Consumidor e Processo Civil.
Atuação em questões relacionadas a golpes e fraudes bancárias, transferências não reconhecidas, empréstimos fraudulentos, financiamentos contestados e responsabilidade das instituições financeiras.
Atendimento presencial em São Paulo capital e on-line em todo o Brasil.
Assuntos relacionados
Conteúdo informativo. A responsabilidade das instituições financeiras e as medidas jurídicas cabíveis dependem das circunstâncias de cada caso, sem garantia de resultado.
Conteúdo de autoria de Andreza Grunewald — OAB/SP 267.838. Atualizado em 11 de novembro de 2026.